Podstawa prawna transkrypcji zagranicznych aktów małżeństwa
28 sierpnia 2026 roku weszło w życie rozporządzenie Ministra Cyfryzacji zmieniające rozporządzenie w sprawie wzorów dokumentów wydawanych z zakresu rejestracji stanu cywilnego z dnia 22 maja 2026 roku. Nowe przepisy umożliwiają dokonanie transkrypcji zagranicznych aktów małżeństw jednopłciowych w każdym urzędzie stanu cywilnego w Polsce. Zmiany dotyczą m.in. odpisów zupełnych i skróconych aktów małżeństwa. Wprowadzono trzy warianty dokumentów: dla małżeństwa kobiety i mężczyzny, dwóch kobiet oraz dwóch mężczyzn.
Omawiane rozwiązanie stanowi następstwo orzeczeń Trybunału Sprawiedliwości Unii Europejskiej (TSUE) oraz Naczelnego Sądu Administracyjnego (NSA).
Ważny fragment
I tak, w wyroku z dnia 25 listopada 2025 roku, TSUE orzekł, że odmowa transkrypcji przez polskie urzędy aktu małżeństwa osób tej samej płci w rażący sposób narusza unijną swobodę przemieszczania się i pobytu obywateli UE. Zgodnie z tym orzeczeniem, nawet jeśli prawo krajowe danego państwa nie przewiduje małżeństw jednopłciowych, ma ono obowiązek uznać status małżeński pary, która legalnie zawarła związek w innym państwie Unii Europejskiej.
Stanowisko to znalazło odzwierciedlenie w wyroku NSA z 20 marca 2026 r., w którym Sąd nakazał dokonanie transkrypcji zagranicznego aktu małżeństwa zawartego przez dwóch mężczyzn. W uzasadnieniu wskazano, że art. 18 Konstytucji RP (stanowiący o ochronie małżeństwa jako związku kobiety i mężczyzny) nie stanowi przeszkody dla technicznej rejestracji aktu stanu cywilnego dokumentującego małżeństwo zawarte poza granicami kraju.
Pierwsze tygodnie obowiązywania nowych przepisów wskazują na znaczące zainteresowanie możliwością dokonania transkrypcji. Jak poinformowała Katarzyna Kotula, sekretarz stanu w Kancelarii Prezesa Rady Ministrów, do 6 października 2026 r. w polskich urzędach stanu cywilnego zarejestrowano ponad 500 takich aktów.
Transkrypcja aktu małżeństwa a ZUS. Jakie świadczenia przysługują?
Stosowanie nowych regulacji wymaga od instytucji publicznych dostosowania zasad przyznawania praw i świadczeń przysługujących małżonkom. Pierwszą instytucją, która odniosła się do wyroku NSA był Zakład Ubezpieczeń Społecznych (ZUS). Pod koniec marca 2026 r. ZUS opublikował komunikat „ZUS respektuje dokumenty sporządzone przez polskie urzędy stanu cywilnego”, potwierdzając uznawanie skutków prawnych wynikających z transkrypcji zagranicznych aktów małżeństwa dokonanej przez polskie urzędy stanu cywilnego. Oznacza to możliwość korzystania przez uprawnione osoby z praw i świadczeń przewidzianych dla małżonków na zasadach określonych w obowiązujących przepisach. Następnie, we wrześniu 2026 r., Ministerstwo Rodziny, Pracy i Polityki Społecznej poinformowało o realizacji pierwszych wypłat świadczeń przyznanych na podstawie nowych regulacji.
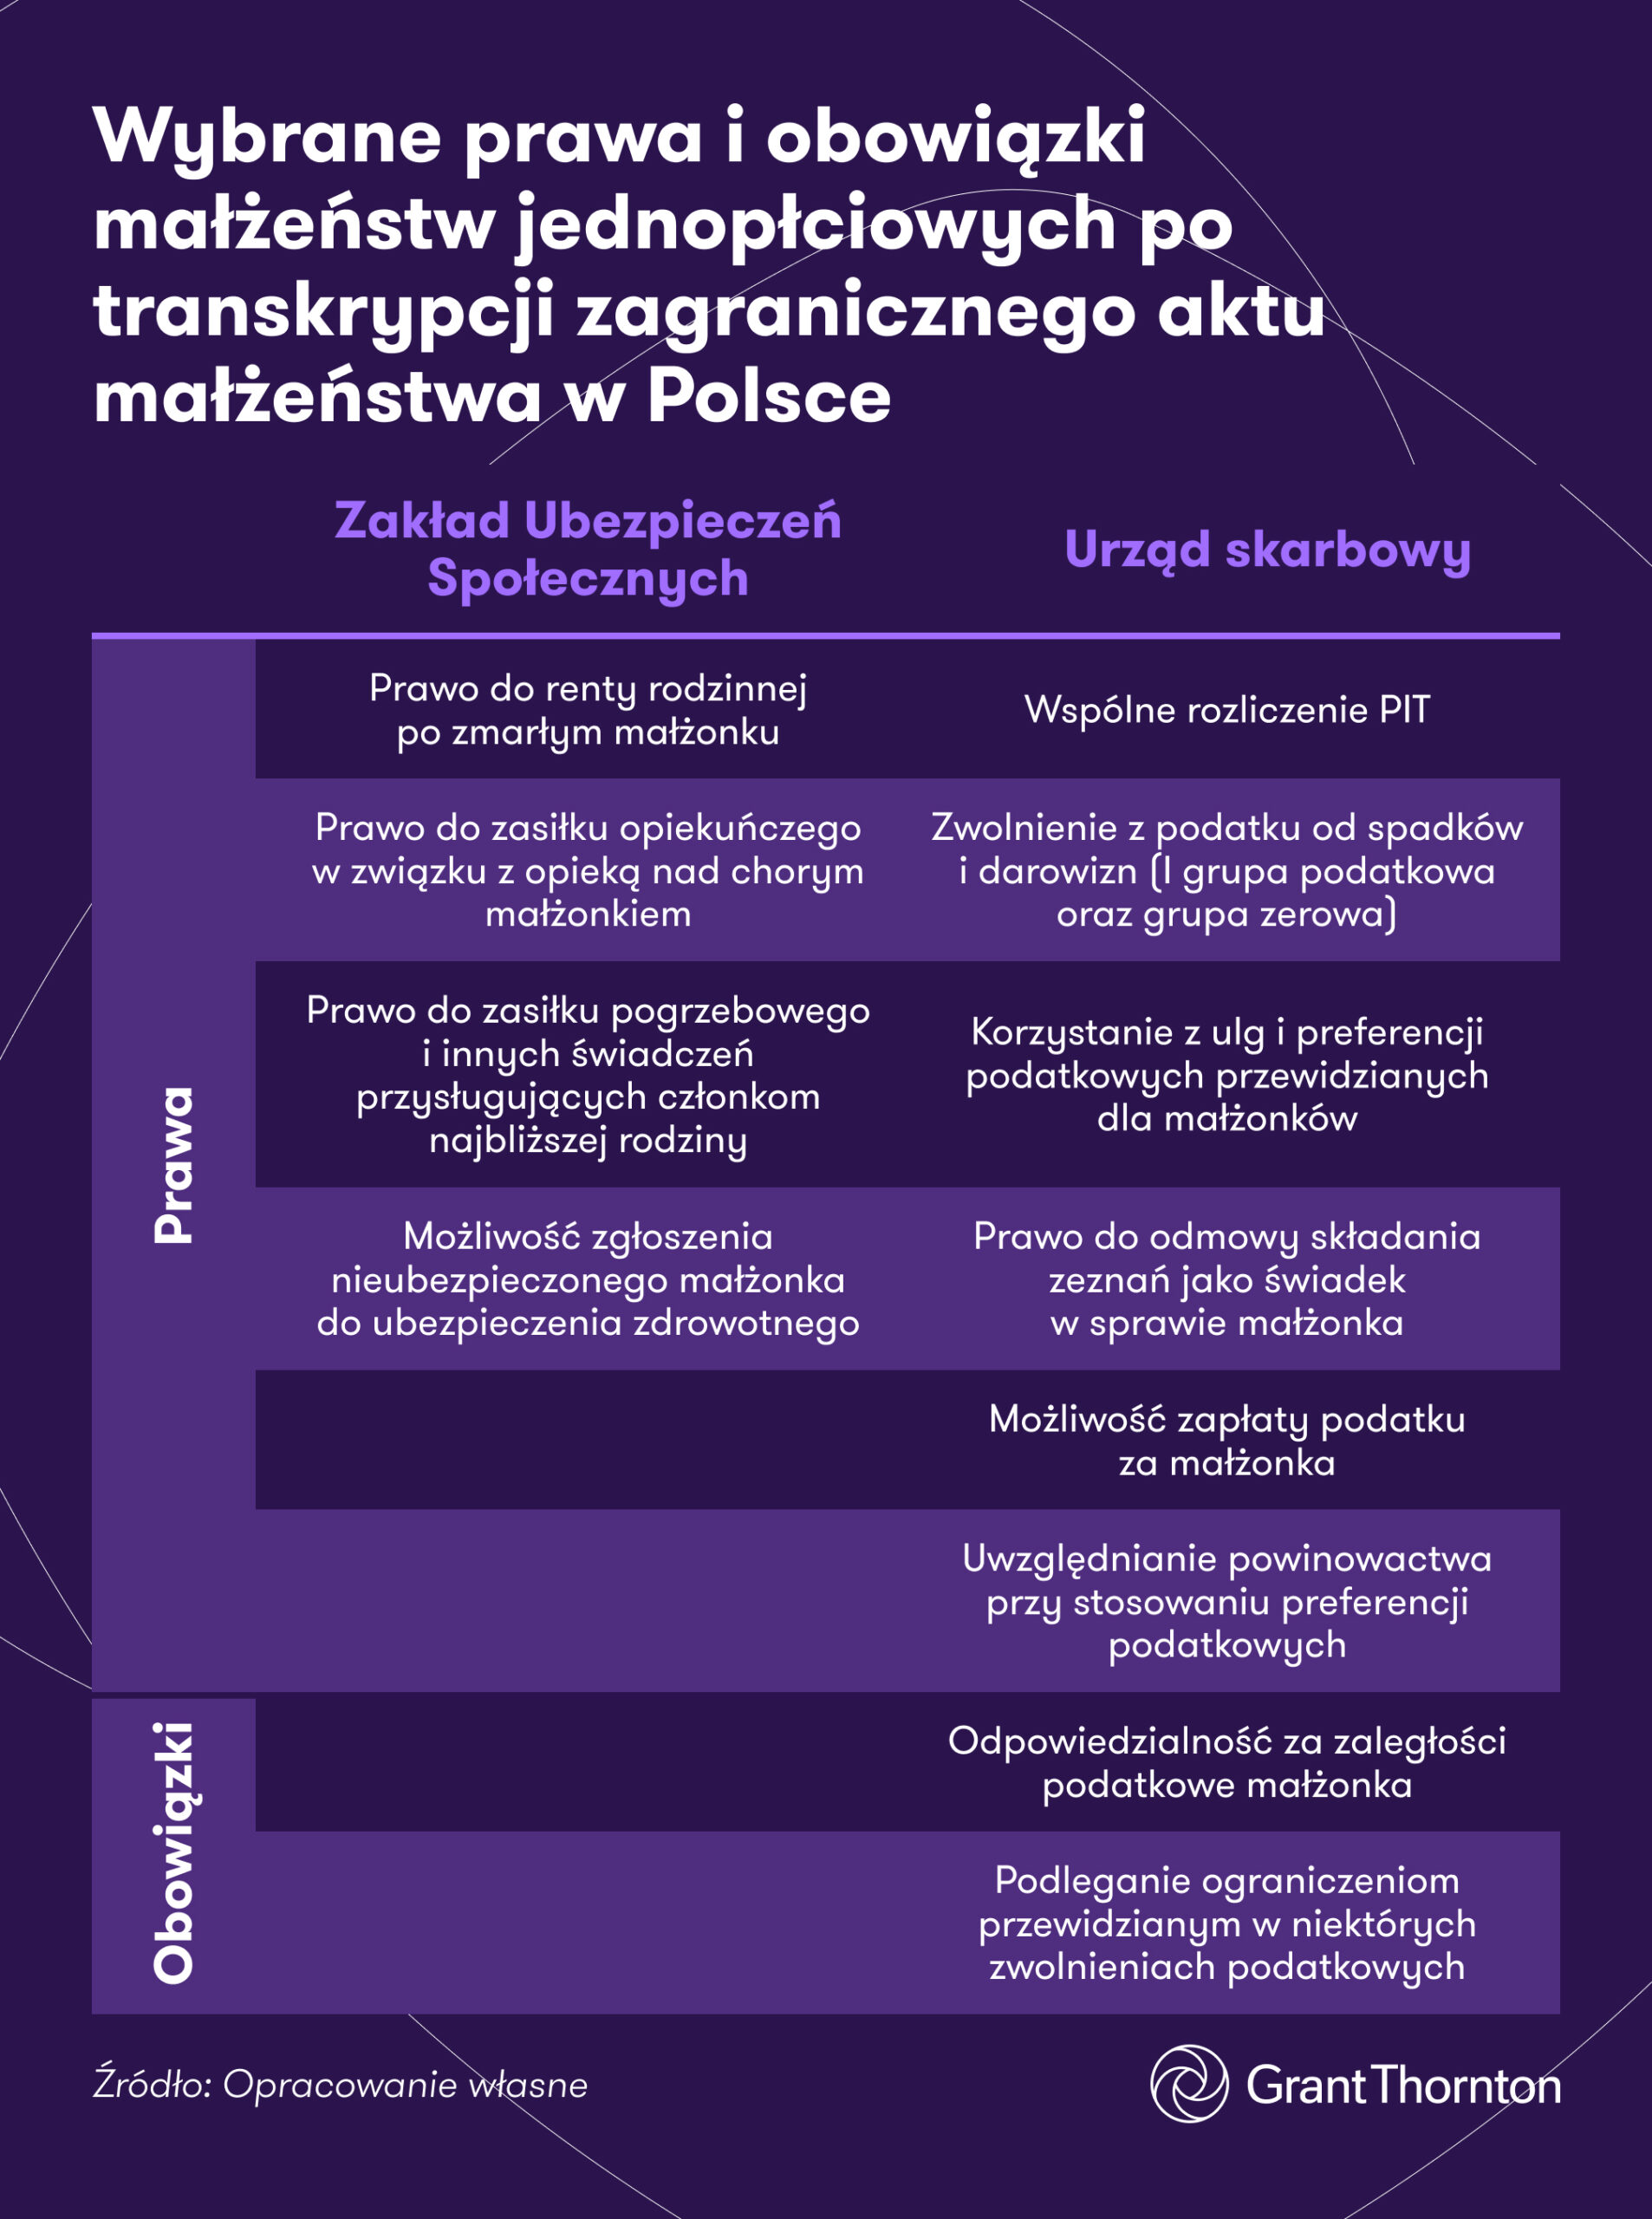
Tym samym małżeństwo jednopłciowe zawarte w Unii Europejskiej, po dokonaniu transkrypcji w polskim urzędzie stanu cywilnego zyskuje w ZUS:
- prawo do renty rodzinnej w przypadku śmierci jednego z małżonków – wówczas druga osoba staje się uprawniona do pobierania świadczenia emerytalno-rentowego po zmarłym,
- zasiłki opiekuńcze i chorobowe – możliwość przejścia na płatny zasiłek opiekuńczy w celu sprawowania opieki nad chorym małżonkiem,
- zasiłki pogrzebowe i inne świadczenia socjalne – wszelkie odprawy pośmiertne i zasiłki przysługujące członkom najbliższej rodziny,
- ubezpieczenie zdrowotne – możliwość zgłoszenia niepracującego małżonka do ubezpieczenia zdrowotnego w ZUS.
Zmiany w prawie podatkowym dla par jednopłciowych. Interpretacja ogólna Ministra Finansów
Kolejnym istotnym etapem wdrażania nowych regulacji było wydanie przez Ministra Finansów i Gospodarki interpretacji ogólnej nr DTS6.8022.6.2026, podpisanej 24 września 2026 r. Dokument potwierdził, że osoby, które dokonały transkrypcji zagranicznego aktu małżeństwa w polskim Urzędzie Stanu Cywilnego, powinny być traktowane przez organy podatkowe na równi z parami zawierającymi akt małżeństwa w Polsce.
Zgodnie z treścią interpretacji, sformułowania „małżeństwo” oraz wyrazy od niego pochodne użyte w ustawach podatkowych należy rozumieć szeroko. Tym samym, obejmują one także związki osób tej samej płci zawarte legalnie w UE i transkrybowane w Polsce, a nie tylko jako małżeństwo według Kodeksu rodzinnego i opiekuńczego.
Ważny fragment
Zgodnie z interpretacją, małżeństwa jednopłciowe będą mogły korzystać z ulg i preferencji podatkowych przewidzianych dla małżeństw, ale również będą podlegały obowiązkom i ograniczeniom, jakie prawo podatkowe nakłada na małżonków.
Małżeństwa jednopłciowe zawarte w krajach UE oraz posiadające transkrypcję z urzędu stanu cywilnego będą uprawnione do:
- wspólnego rozliczania PIT,
- całkowitego zwolnienia z podatku od spadków i darowizn po zgłoszeniu do urzędu skarbowego (zaliczenie do I grupy podatkowej, a także grupy zerowej),
- stosowania ulg podatkowych,
- wykorzystania prawa do odmowy zeznań jako świadek w sprawie małżonka,
- możliwości zapłaty podatku za małżonka.
Warto przy tym podkreślić, że małżeństwa te będą także zobowiązane do odpowiedzialności za zaległości podatkowe małżonka oraz ograniczone w stosowaniu w niektórych zwolnieniach podatkowych.
Interpretacja objęła także kwestie powinowactwa, czyli więzi prawnych powstających pomiędzy małżonkiem a rodziną drugiego małżonka. W konsekwencji, po dokonaniu transkrypcji aktu małżeństwa, relacje te są uwzględniane również na gruncie przepisów podatkowych. Ma to znaczenie m.in. przy ustalaniu uprawnień i preferencji podatkowych przysługujących członkom rodziny zaliczanym do I grupy podatkowej.
Rok 2026 przyniósł istotne zmiany dotyczące skutków prawnych transkrypcji zagranicznych aktów małżeństwa w Polsce. Dzięki współpracy Ministerstwa Cyfryzacji, ZUS-u oraz Ministerstwa Finansów, techniczna transkrypcja zagranicznego aktu małżeństwa stała się realnym narzędziem gwarantującym bezpieczeństwo socjalne, finansowe oraz podatkowe.